

O Raio-X da Itaúsa: Vale a Pena Investir na Maior Holding do Brasil?
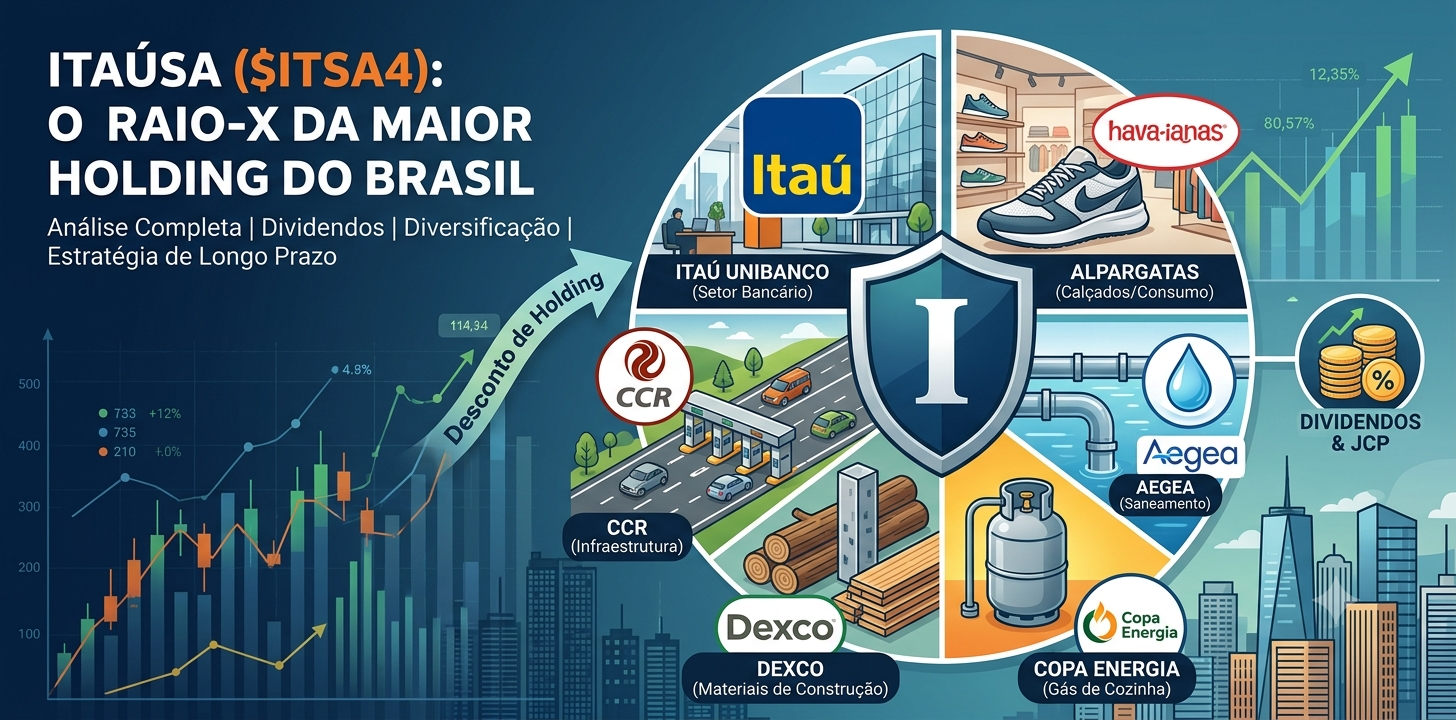
A Itaúsa ($ITSA4$) é frequentemente descrita como uma das maiores e mais sólidas holdings puras do mercado financeiro brasileiro. Para quem busca uma estratégia de investimento focada em dividendos e resiliência, compreender a estrutura e o funcionamento dessa gigante é essencial.
O que é a Itaúsa e qual o seu Modelo de Negócios?
A Itaúsa funciona como uma "empresa-mãe" que não produz bens ou serviços diretamente, mas detém participações relevantes em outras grandes companhias. O grande motor do seu portfólio é o Itaú Unibanco, o maior banco da América Latina. Ao investir em Itaúsa, o acionista adquire, indiretamente, uma fatia do Itaú, mas com uma dinâmica de negociação diferente, o que atrai tanto investidores institucionais quanto pessoas físicas focadas no longo prazo.
O Famoso "Desconto de Holding"
Um dos conceitos mais importantes ao analisar a Itaúsa é o chamado desconto de holding. Historicamente, o valor de mercado da Itaúsa somado costuma ser menor do que o valor de mercado das ações que ela possui em seu portfólio.
-
A Oportunidade: Isso significa que, na prática, o investidor consegue comprar uma fração do Banco Itaú (e de outras empresas) por um preço "com desconto" em relação à compra direta das ações do banco ($ITUB4$).
-
O Motivo: Esse desconto existe devido a custos administrativos da própria holding, impostos sobre a holding e questões de liquidez.
Estratégia de Diversificação do Portfólio
Nas últimas décadas, a Itaúsa adotou uma estratégia clara de reduzir sua extrema dependência do setor bancário, utilizando os dividendos gordos recebidos do Itaú para comprar fatias de empresas de outros setores da economia real, focando em infraestrutura e consumo.
-
Alpargatas: Dona da marca Havaianas (setor de calçados/consumo).
-
CCR: Uma das maiores concessionárias de infraestrutura e rodovias do país.
-
Aegea Saneamento: Gigante do setor de saneamento privado.
-
Copa Energia: Líder no mercado de engarrafamento e distribuição de GLP (gás de cozinha).
-
Dexco: Antiga Duratex, atuando no setor de materiais de construção e acabamento.
Essa diversificação mitiga riscos setoriais e prepara a holding para capturar crescimento em diferentes ciclos econômicos.
Foco em Dividendos e Geração de Valor
A Itaúsa é amplamente conhecida por sua política previsível e robusta de proventos. Como as empresas investidas (especialmente o Itaú) geram muito caixa e distribuem lucros frequentemente, a Itaúsa repassa uma parte significativa desses valores aos seus acionistas na forma de dividendos e Juros sobre Capital Próprio (JCP). Além disso, a empresa tem um histórico de bonificação de ações, onde distribui novas ações gratuitamente para os investidores na proporção de suas posições, aumentando o efeito dos juros compostos no longo prazo.
Riscos e Pontos de Atenção
Nenhum investimento é 100% seguro, e com a Itaúsa não é diferente. O investidor deve monitorar:
-
Dependência do Itaú: Apesar da diversificação recente, o banco ainda representa a esmagadora maioria do lucro e do valor da holding. Crises no setor financeiro ou mudanças regulatórias pesadas sobre os bancos impactam diretamente a Itaúsa.
-
Performance das Controladas: Investimentos recentes, como a Alpargatas, enfrentaram reestruturações desafiadoras que pesaram nos resultados consolidados em trimestres passados. A capacidade da gestão da holding em alocar capital eficientemente nessas novas empresas é o que ditará o crescimento futuro.
Governança Corporativa e Alinhamento de Interesses
Um dos pilares que trazem tranquilidade ao investidor de longo prazo na Itaúsa é o seu rigoroso padrão de governança corporativa. Listada no segmento Bovespa Mais e com práticas alinhadas aos mais altos níveis de transparência do mercado, a holding possui um histórico impecável de respeito ao acionista minoritário. Isso se reflete no mecanismo de Tag Along de 80% para as ações preferenciais ($ITSA4$) e 100% para as ordinárias ($ITSA3$), garantindo que o pequeno investidor esteja protegido caso ocorra uma mudança no controle da companhia.
Indicadores Financeiros: O que Monitorar antes de Comprar?
Para quem deseja analisar o momento de entrada no ativo, olhar para os múltiplos financeiros da Itaúsa é um passo indispensável. O investidor deve focar em três indicadores principais: o P/L (Preço sobre Lucro), que mostra em quantos anos o mercado estima reaver o capital investido através dos lucros da empresa; o P/VP (Preço sobre Valor Patrimonial), que sinaliza se a holding está negociando acima ou abaixo do valor contábil dos seus ativos; e o Dividend Yield (DY), que mede o retorno em proventos pagos em relação ao preço atual da ação. Manter o acompanhamento desses números ajuda a identificar se a ação está em patamares historicamente baratos ou caros.
A Alocação de Capital e o Fim do Ciclo de Desinvestimentos
Nos últimos anos, o mercado cobrou da Itaúsa uma postura firme em relação à alocação de capital. Para financiar a compra de fatias na CCR e na Aegea Saneamento, a holding precisou vender gradualmente suas ações da XP Inc. na Nasdaq. Esse movimento, embora tenha reduzido temporariamente o ritmo de dividendos extraordinários, mostrou a disciplina da gestão em não se alavancar (endividar) excessivamente. Com o fim desse ciclo de desinvestimento na XP, a expectativa é que o fluxo de caixa da Itaúsa volte a se estabilizar, direcionando os lucros diretamente para o bolso do acionista ou para a consolidação das empresas que já estão no portfólio.
Análise Técnica e de Liquidez: ITSA3 vs ITSA4
Uma dúvida muito comum nos blogs de finanças é: "Qual ação da Itaúsa devo comprar?". A resposta está na liquidez e nos objetivos do investidor. As ações ordinárias ($ITSA3$) dão direito a voto nas assembleias, mas possuem menor volume de negociação diária. Já as ações preferenciais ($ITSA4$) não dão direito a voto, mas são as favoritas das pessoas físicas e dos grandes fundos devido à sua altíssima liquidez (facilidade de comprar e vender a qualquer momento) e à prioridade no recebimento de dividendos. Para o investidor focado em renda passiva, as preferenciais costumam ser a escolha mais natural.
Para entender como o patrimônio cresce ao longo do tempo, nada melhor do que um exemplo prático. Vamos simular um investimento mensal de R$ 650,00 nas ações da Itaúsa (ITSA4) pelo período de 5 anos (60 meses).
Para este cálculo, utilizaremos premissas médias baseadas no histórico recente da empresa e no comportamento do mercado financeiro, lembrando que retornos passados não garantem lucros futuros.
📌 Premissas do Cálculo
-
Aporte Mensal: R$ 650,00 (Total investido do próprio bolso: ).
-
Preço Médio da Ação: R$ 10,00 (Fixado para fins didáticos de contagem de cotas).
-
Dividend Yield (DY) Médio: 7% ao ano.
-
Valorização Média das Ações: 6% ao ano (Crescimento do preço da cota).
-
Estratégia: Reinvestimento total dos dividendos recebidos para comprar mais ações (Efeito Bola de Neve).
📊 O Resultado após 5 Anos
Ao final de 60 meses, graças ao efeito dos juros compostos e ao reinvestimento dos proventos, o resultado estimado seria o seguinte:
1. Capital Total Acumulado (Patrimônio)
O valor total da sua conta na corretora seria de aproximadamente R$ 51.500,00.
-
Dinheiro do seu bolso: R$ 39.000,00
-
Ganho por valorização e dividendos: R$ 12.500,00
2. Total de Dividendos Recebidos no Período
Ao longo dos 5 anos, você teria recebido um total acumulado de cerca de R$ 5.200,00 em dividendos e JCP. Como na nossa simulação esse dinheiro foi usado para comprar mais ações, ele já está incluído no Capital Total de R$ 51.500,00 acima.
3. Renda Passiva Estimada no Final do Período
No término do 5º ano, com o patrimônio já consolidado, a sua carteira de Itaúsa estaria gerando uma renda média de:
-
Por ano: Cerca de R$ 3.600,00 em dividendos.
-
Por mês (média): Cerca de R$ 300,00.
💡 O Efeito Bola de Neve: Reparou que no final do período, apenas os dividendos gerados (R$ 300/mês) já quase cobrem metade do seu aporte mensal de R$ 650? É a partir desse ponto que o patrimônio começa a crescer de forma exponencial.
📈 Resumo do Crescimento Ano a Ano
Veja como o patrimônio se comporta ano após ano, considerando o acúmulo de ações:
⚠️ Fatores Reais a Considerar
Na vida real, esse cálculo não é perfeitamente linear por três motivos:
-
Oscilação do Preço: O preço da Itaúsa não fica parado em R$ 10,00. Se o preço cair, seus R$ 650 compram mais ações (o que aumenta seus dividendos futuros). Se o preço subir, seus R$ 650 compram menos ações.
-
Pagamentos Irregulares: A Itaúsa não paga dividendos rigorosamente todos os meses de forma igual; ela costuma fazer trimestrais e grandes anúncios de dividendos intercalados ao longo do ano.
-
Impostos: O dividendo é isento de Imposto de Renda no Brasil, mas o JCP (Juros sobre Capital Próprio) possui retenção de 15% na fonte, o que já costuma vir descontado no extrato da sua corretora.
O Futuro da Itaúsa: O que Esperar para a Próxima Década?
Olhando para frente, o futuro da Itaúsa está intimamente ligado à maturação dos seus investimentos em infraestrutura e saneamento. Enquanto o Itaú Unibanco continuará a ser a grande fortaleza geradora de caixa, setores como o de saneamento (Aegea) e concessões rodoviárias (CCR) possuem contratos de longuíssimo prazo indexados à inflação. Isso significa que a Itaúsa está se transformando, pouco a pouco, em um porto seguro contra a perda do poder de compra, desenhando um cenário onde o investidor poderá usufruir de lucros previsíveis mesmo em cenários econômicos globais mais desafiadores.
Guia Prático: Como Começar a Montar sua Estratégia de Investimentos
Se você se interessou pela tese da Itaúsa ou de qualquer outra grande empresa da Bolsa de Valores, o segredo para o sucesso não está em "acertar a ação da moda", mas sim em seguir um método sólido. Abaixo, separamos quatro dicas essenciais para quem deseja construir patrimônio de forma inteligente:
-
1. Construa sua Reserva de Emergência: Antes de comprar qualquer ação, garanta que você tem um colchão financeiro equivalente a 6 a 12 meses dos seus gastos mensais guardados em um investimento de alta liquidez e segurança (como o Tesouro Selic ou CDBs de liquidez diária). A Bolsa de Valores varia, e você não quer ser obrigado a vender suas ações em um momento de queda para pagar uma conta inesperada.
-
2. Diversifique o seu Portfólio: Por mais sólida que uma empresa pareça, colocar todo o seu dinheiro em um único ativo é um risco desnecessário. Divida seus investimentos entre Renda Fixa, Fundos Imobiliários (FIIs) e diferentes setores de Ações (bancos, energia, saneamento, etc.). A diversificação é a única ferramenta gratuita que protege o investidor contra imprevistos de mercado.
-
3. Foque no Longo Prazo e no Aporte Constante: O verdadeiro poder dos juros compostos aparece com o tempo. Em vez de tentar adivinhar a hora certa de comprar na mínima e vender na máxima, foque em fazer aportes mensais e reinvestir todos os dividendos que receber. A constância vale mais do que o valor inicial.
-
4. Entenda o seu Perfil de Investidor: Você tem estômago para ver o saldo da sua corretora oscilar 5% ou 10% em uma semana sem entrar em pânico? Se a resposta for não, a renda variável deve ocupar uma parcela menor da sua carteira. Respeitar o seu perfil evita decisões precipitadas movidas pela emoção.
⚠️ Aviso Importante (Disclaimer)
Atenção: As informações e análises apresentadas neste artigo têm caráter puramente educativo e informativo. Este texto não constitui, sob hipótese alguma, uma recomendação de compra, venda ou manutenção de ativos financeiros (ações, fundos, títulos ou derivados). > O mercado de renda variável envolve riscos de perda de capital. Cada investidor possui objetivos, horizontes de tempo e tolerâncias ao risco diferentes. Portanto, é indispensável que cada indivíduo realize seus próprios estudos, analise os relatórios oficiais das empresas e desenvolva a sua própria estratégia de investimento antes de alocar qualquer recurso. Se necessário, busque o auxílio de um profissional certificado e credenciado pela CVM (Comissão de Valores Mobiliários).
Conclusão: Para quem a Itaúsa é indicada?
Investir na Itaúsa é ideal para o investidor com perfil conservador a moderado, cujo objetivo principal seja a construção de patrimônio a longo prazo e a criação de uma renda passiva previsível. Ela funciona quase como um fundo de investimento gerido por mentes brilhantes do mercado financeiro nacional, oferecendo solidez, governança corporativa de nível máximo (Novo Mercado) e um histórico comprovado de resiliência contra as volatilidades da economia brasileira.
E você, o que achou da Itaúsa? 🤔
A nossa jornada pelo mercado financeiro fica muito mais rica quando compartilhamos experiências. Queremos muito saber a sua opinião sobre a holding e onde o nosso conteúdo está chegando!
Se você gostou da nossa matéria, deixe um comentário aí embaixo nos dizendo: de qual cidade e estado você está lendo este artigo? Aproveite também para contar se você já tem as ações da Itaúsa na sua carteira ou se ela está na sua lista de estudos para o futuro. Nos vemos nos comentários! 👇

 English
 Arabic
 French
 Spanish
 Portuguese
 Deutsch
 Turkish
 Dutch
 Italiano
 Russian
 Romaian
 Portuguese (Brazil)